
ISTAT 2024, IMPRESE DEL GIOCO IN CALO DEL 5,4%: CRVESCE IL VALORE AGGIUNTO
Il settore italiano delle lotterie, delle scommesse e delle case da gioco presenta nel 2024 un andamento economico caratterizzato da dinamiche contrastanti.
Secondo i dati ISTAT diffusi il 15 ottobre 2026 e approfonditi da Jamma il 19 ottobre, diminuiscono le imprese e gli occupati, mentre aumentano il valore aggiunto e gli investimenti.
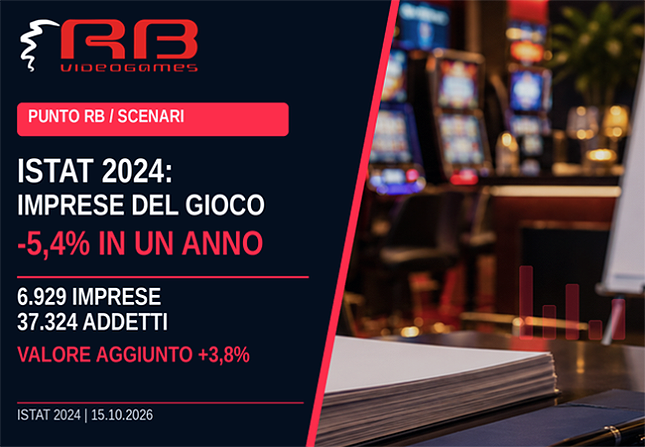
Le imprese attive passano da 7.327 nel 2023 a 6.929 nel 2024, con una contrazione del 5,4%.
Gli addetti scendono da 39.247 a 37.324 unità, pari a una riduzione del 4,9%.
Nello stesso periodo il valore aggiunto cresce da 3,96 a 4,11 miliardi di euro, registrando un incremento del 3,8%.
I risultati delineano un comparto che, pur riducendosi in termini di numerosità delle imprese e occupazione, registra una crescita del valore economico generato.
Imprese e occupazione: il quadro ISTAT
La contrazione delle imprese coinvolge un settore caratterizzato dalla presenza di numerose attività di piccole dimensioni.
Nel 2024 le imprese attive nella divisione ATECO dedicata a lotterie, scommesse e case da gioco sono 6.929, quasi 400 in meno rispetto all’anno precedente.
La diminuzione riguarda anche l’occupazione.
Gli addetti complessivi passano da 39.247 a 37.324, mentre il numero dei dipendenti registra una contrazione più contenuta, da 30.937 a 30.456.
La differenza tra le due dinamiche indica una riduzione particolarmente marcata della componente indipendente del lavoro, che comprende imprenditori e altri lavoratori non dipendenti.
Il peso delle microimprese
La struttura del comparto resta caratterizzata da una presenza predominante di aziende di piccole dimensioni.
Le microimprese con meno di dieci addetti sono 6.540 e rappresentano il 94,4% del totale.
Questo dato evidenzia quanto il settore rimanga frammentato sotto il profilo della numerosità delle imprese, nonostante la presenza di grandi gruppi capaci di concentrare una quota significativa dei risultati economici.
Fatturato in forte calo, valore aggiunto in crescita
Uno degli aspetti più interessanti della rilevazione riguarda la divergenza tra fatturato e valore aggiunto.
Il fatturato complessivo della divisione statistica passa da 22,43 miliardi di euro nel 2023 a 11,54 miliardi nel 2024, registrando una contrazione del 48,5%.
Il valore aggiunto cresce invece del 3,8%, raggiungendo 4,11 miliardi di euro.
I due indicatori misurano grandezze differenti e non devono essere interpretati come equivalenti.
Il fatturato rappresenta i ricavi contabilizzati dalle imprese, mentre il valore aggiunto esprime il valore economico prodotto al netto dei consumi intermedi.
La divergenza richiede quindi una lettura prudente.
Senza un approfondimento delle componenti contabili e delle eventuali riclassificazioni aziendali, non è possibile attribuire automaticamente la contrazione del fatturato a una corrispondente diminuzione della domanda di gioco.
Investimenti e costo del lavoro
Anche altri indicatori mostrano un andamento differenziato.
Il costo del lavoro passa da 1,19 a 1,25 miliardi di euro, aumentando del 4,8%.
Gli investimenti crescono da 239,6 a 246,2 milioni di euro, con un incremento del 2,8%.
La crescita degli investimenti, pur in presenza di una riduzione del numero di imprese, rappresenta un ulteriore elemento da considerare nell’analisi dell’evoluzione industriale del comparto.
La concentrazione economica nelle grandi imprese
Un altro elemento significativo riguarda la distribuzione dei risultati economici tra le diverse classi dimensionali.
Nel 2024 appena 12 grandi imprese, con almeno 250 addetti, generano il 53,5% del fatturato complessivo della divisione ATECO esaminata.
La loro quota di valore aggiunto raggiunge il 67,6%.
Il dato evidenzia una forte concentrazione economica, a fronte di una struttura imprenditoriale nella quale le microimprese continuano a rappresentare la maggioranza assoluta delle unità attive.
Per gli operatori del gioco regolamentato, il rapporto tra dimensione aziendale, capacità di investimento e sostenibilità economica costituisce un elemento importante nella valutazione delle prospettive del settore.
Attenzione al perimetro: non è una fotografia dell’intera rete AWP/VLT
Per interpretare correttamente i dati è fondamentale considerare il perimetro della rilevazione.
La divisione ATECO esaminata comprende le imprese la cui attività economica principale riguarda lotterie, scommesse e case da gioco.
Non rappresenta quindi l’intero universo delle imprese che partecipano alla distribuzione del gioco pubblico.
Restano escluse, per esempio, le attività commerciali nelle quali il gioco costituisce un’attività secondaria rispetto a quella prevalente.
È il caso di numerosi bar, tabaccherie e altri esercizi che ospitano apparecchi AWP ma sono classificati in differenti settori economici.
Il dato sulle 6.929 imprese non deve pertanto essere utilizzato per quantificare l’intera rete commerciale del gioco terrestre.
Allo stesso modo, la contrazione del numero di imprese non permette di determinare direttamente l’evoluzione del parco apparecchi o della raccolta AWP/VLT.
Cosa significa per la filiera del gioco terrestre
Per concessionari, gestori ed esercenti, i risultati ISTAT rappresentano un indicatore del contesto economico generale nel quale opera una parte rilevante dell’industria del gioco.
La contrazione del numero di imprese, la diminuzione degli addetti e la concentrazione del valore aggiunto evidenziano l’importanza di analizzare la sostenibilità economica dei differenti modelli operativi.
Per la rete AWP/VLT sarà tuttavia necessario affiancare questi indicatori ai dati specifici pubblicati da ADM e MEF.
Raccolta, spesa, prelievo erariale, numerosità degli apparecchi e distribuzione territoriale costituiscono infatti grandezze distinte, indispensabili per comprendere l’evoluzione effettiva del comparto terrestre.
Il collegamento con il riordino del gioco fisico
La fotografia ISTAT arriva mentre il settore attende ancora il completamento del riordino della rete terrestre.
Il confronto sulla fiscalità e sulle concessioni dovrà necessariamente considerare anche le condizioni economiche delle imprese coinvolte.
Sarà quindi importante distinguere tra gli obiettivi di gettito pubblico, le caratteristiche produttive del comparto e la capacità della filiera di sostenere gli investimenti necessari.
Il prossimo passaggio
La rilevazione ISTAT riguarda l’anno 2024 e non descrive direttamente le condizioni operative dell’ottobre 2026.
Rappresenta tuttavia una base statistica utile per approfondire le trasformazioni strutturali del settore.
Le prossime rilevazioni economiche e gli aggiornamenti ADM consentiranno di verificare se la riduzione del numero di imprese sia proseguita e come si sia evoluto il rapporto tra dimensione aziendale, occupazione e valore economico generato.
Per il gioco terrestre, l’analisi dovrà rimanere strettamente collegata alle caratteristiche specifiche della rete distributiva e alle prospettive del riordino concessorio.
Fonti
Fonte primaria — ISTAT, 15 ottobre 2026
Conti economici delle imprese e dei gruppi d’impresa — Anno 2024
Fonte di approfondimento settoriale — Jamma, 19 ottobre 2026
ISTAT, giochi e scommesse: calano imprese, fatturato e addetti. Cresce il valore aggiunto