
MANOVRA 2027, CORTE DEI CONTI: DUBBI SULLE STIME AWP E SULLE PROROGHE DELLE CONCESSIONI
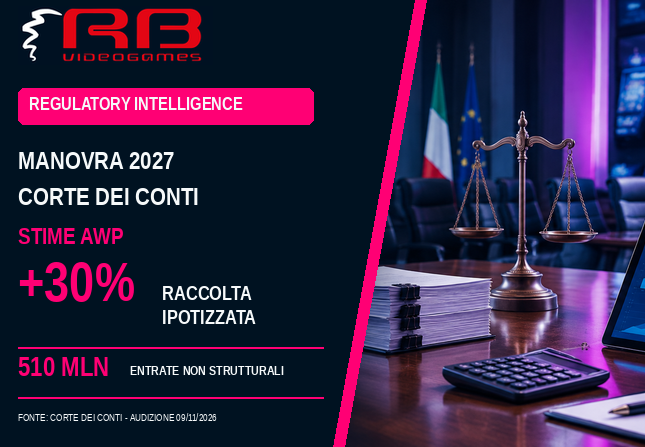
La magistratura contabile richiama le ipotesi alla base del maggior gettito previsto per il gioco pubblico. Per gli apparecchi AWP, i risultati attesi dipendono anche da una crescita della raccolta; sulle concessioni pesano invece i limiti delle entrate temporanee.
LA NOVITÀ NON È UNA NUOVA ALIQUOTA, MA LA VALUTAZIONE SULLA SOSTENIBILITÀ DELLE STIME
La Corte dei conti è intervenuta il 9 novembre 2026 davanti alle Commissioni Bilancio riunite di Camera e Senato nell’ambito dell’esame del disegno di legge di Bilancio 2027-2029.
La memoria depositata passa in rassegna le disposizioni sul gioco pubblico e ne valuta la composizione finanziaria, l’affidabilità delle ipotesi e la continuità delle entrate nel tempo.
Il tema merita attenzione perché va oltre la semplice lettura degli importi erariali: riguarda i presupposti economici su cui sono costruite le previsioni.
Il rilievo istituzionale è quindi un elemento nuovo rispetto alle precedenti notizie su PREU, proroghe e modifiche proposte dal DDL.
AWP E VLT: IL MAGGIOR GETTITO PREVISTO PRESUPPONE ANCHE PIÙ RACCOLTA
L’articolo 23 del disegno di legge propone di portare il PREU delle AWP dal 24 al 25% e quello delle VLT dall’8,6 al 9,6%.
Per le AWP con payout non inferiore al 70% viene ipotizzata un’aliquota ridotta al 20%.
Il testo prevede inoltre l’aumento dei limiti massimi di giocata e vincita delle AWP, rispettivamente da uno a due euro e da 100 a 200 euro.
La relazione tecnica attribuisce a queste modifiche maggiori entrate stimate per 334 milioni di euro nel 2027, 365 milioni nel 2028 e 456 milioni dal 2029.
La Corte osserva tuttavia che la previsione dipende in misura determinante dall’ipotesi di un aumento del 30% della raccolta degli apparecchi AWP che adottano i nuovi parametri.
Non si tratta di un aumento già verificatosi, ma di uno scenario economico utilizzato per costruire la previsione di bilancio.
IL 20% AGEVOLATO E IL PROBLEMA DELLE IPOTESI DI ADESIONE
Secondo la memoria, dal 2029 la simulazione ministeriale suppone l’adesione di tutti gli apparecchi AWP al regime agevolato.
In questo scenario, a parità di raccolta, l’aliquota del 20% determinerebbe circa 517 milioni di minori entrate annue rispetto all’applicazione generalizzata dell’aliquota ordinaria.
Il valore rappresenta un confronto teorico tra scenari, non una perdita fiscale già accertata.
La questione tecnica sollevata dalla Corte riguarda quindi il rapporto tra prelievo, payout, adesione delle macchine e raccolta.
Un cambiamento dell’aliquota non produce automaticamente il gettito preventivato se il comportamento del mercato non segue le ipotesi utilizzate.
CIRCA 510 MILIONI NEL 2027 DA PROROGHE E VERSAMENTI NON STRUTTURALI
La Corte rileva che gli articoli 23-29 del DDL sono associati a maggiori entrate complessive per 881 milioni nel 2027, 777 milioni nel 2028 e 858 milioni nel 2029.
Per il solo 2027, circa 510 milioni delle maggiori entrate risultano collegati a corrispettivi di proroga delle concessioni e versamenti una tantum.
Secondo la magistratura contabile, queste risorse non hanno carattere strutturale e sono destinate a esaurirsi con la scadenza dei rapporti concessori.
GARE, CONCORRENZA E CERTEZZA REGOLATORIA
Nel disegno di legge sono previste proroghe onerose al 31 dicembre 2029 per scommesse su rete fisica, reti AWP/VLT, Bingo e lotterie istantanee.
La Corte segnala criticità concorrenziali nell’utilizzo ripetuto delle proroghe in luogo delle gare, richiamando in particolare i rapporti concessori del Bingo.
Il rilievo non equivale a una decisione giudiziaria che invalida le proroghe prospettate, né comporta l’apertura automatica di nuove gare.
È un’osservazione tecnica formulata nell’iter parlamentare.
CHE COSA CAMBIA OGGI PER GESTORI, ESERCENTI E CONCESSIONARI?
Non cambia alcun obbligo operativo per effetto dell’audizione.
Le considerazioni della Corte dei conti non sono un provvedimento ADM, non modificano le aliquote in vigore e non sostituiscono l’approvazione della legge.
Per la filiera terrestre, il valore del documento è soprattutto prospettico.
Il dibattito pubblico si sta spostando dalla sola misura del prelievo alla sostenibilità degli scenari, alla capacità di investimento delle reti e all’equilibrio tra continuità concessoria e concorrenza.
IL NOSTRO PUNTO DI VISTA
Per chi opera nella rete fisica, gli equilibri economici non si leggono attraverso una sola aliquota.
Costi tecnici, payout, raccolta, rinnovi di macchina e oneri concessori concorrono a determinare la sostenibilità delle attività di gestione.
Il contributo della Corte dei conti aggiunge un elemento di metodo:
La solidità di una previsione fiscale dipende anche dalla verificabilità delle ipotesi di mercato utilizzate.
Prima di trarre conclusioni per gestori e sale, sarà necessario confrontare le osservazioni istituzionali con il testo approvato e con le successive istruzioni amministrative.
La Manovra 2027 è ancora un disegno di legge. Ogni modifica proposta resta tale fino alla conclusione dell’iter legislativo.
Fonti
Camera dei deputati: documentazione acquisita durante le audizioni sul DDL Bilancio 2027, compresa la memoria della Corte dei conti del 9 novembre. Camera dei Deputati
Documenti acquisiti dalla Commissione Bilancio della Camera
Registrazione ufficiale dell’audizione della Corte dei conti — 9 novembre